Domain mangelfrei.de kaufen?
Wir ziehen mit dem Projekt
mangelfrei.de um.
Sind Sie am Kauf der Domain
mangelfrei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mangelfrei.de kaufen?
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Steco Buggy Veer - Komfort und FunktionalitätDer Steco Buggy-Mee de Luxe Feder bietet unvergleichlichen Komfort und Funktionalität für Eltern und Kinder. Dieser Buggy ist perfekt für tägliche Spaziergänge und bietet dank der hochwertigen Federung hervorragende Unterstützung. Mit seinem stilvollen Design und benutzerfreundlichen Eigenschaften ist er ein Muss für jeden Elternteil, der nach einem zuverlässigen und bequemen Buggy für sein Kleines sucht.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
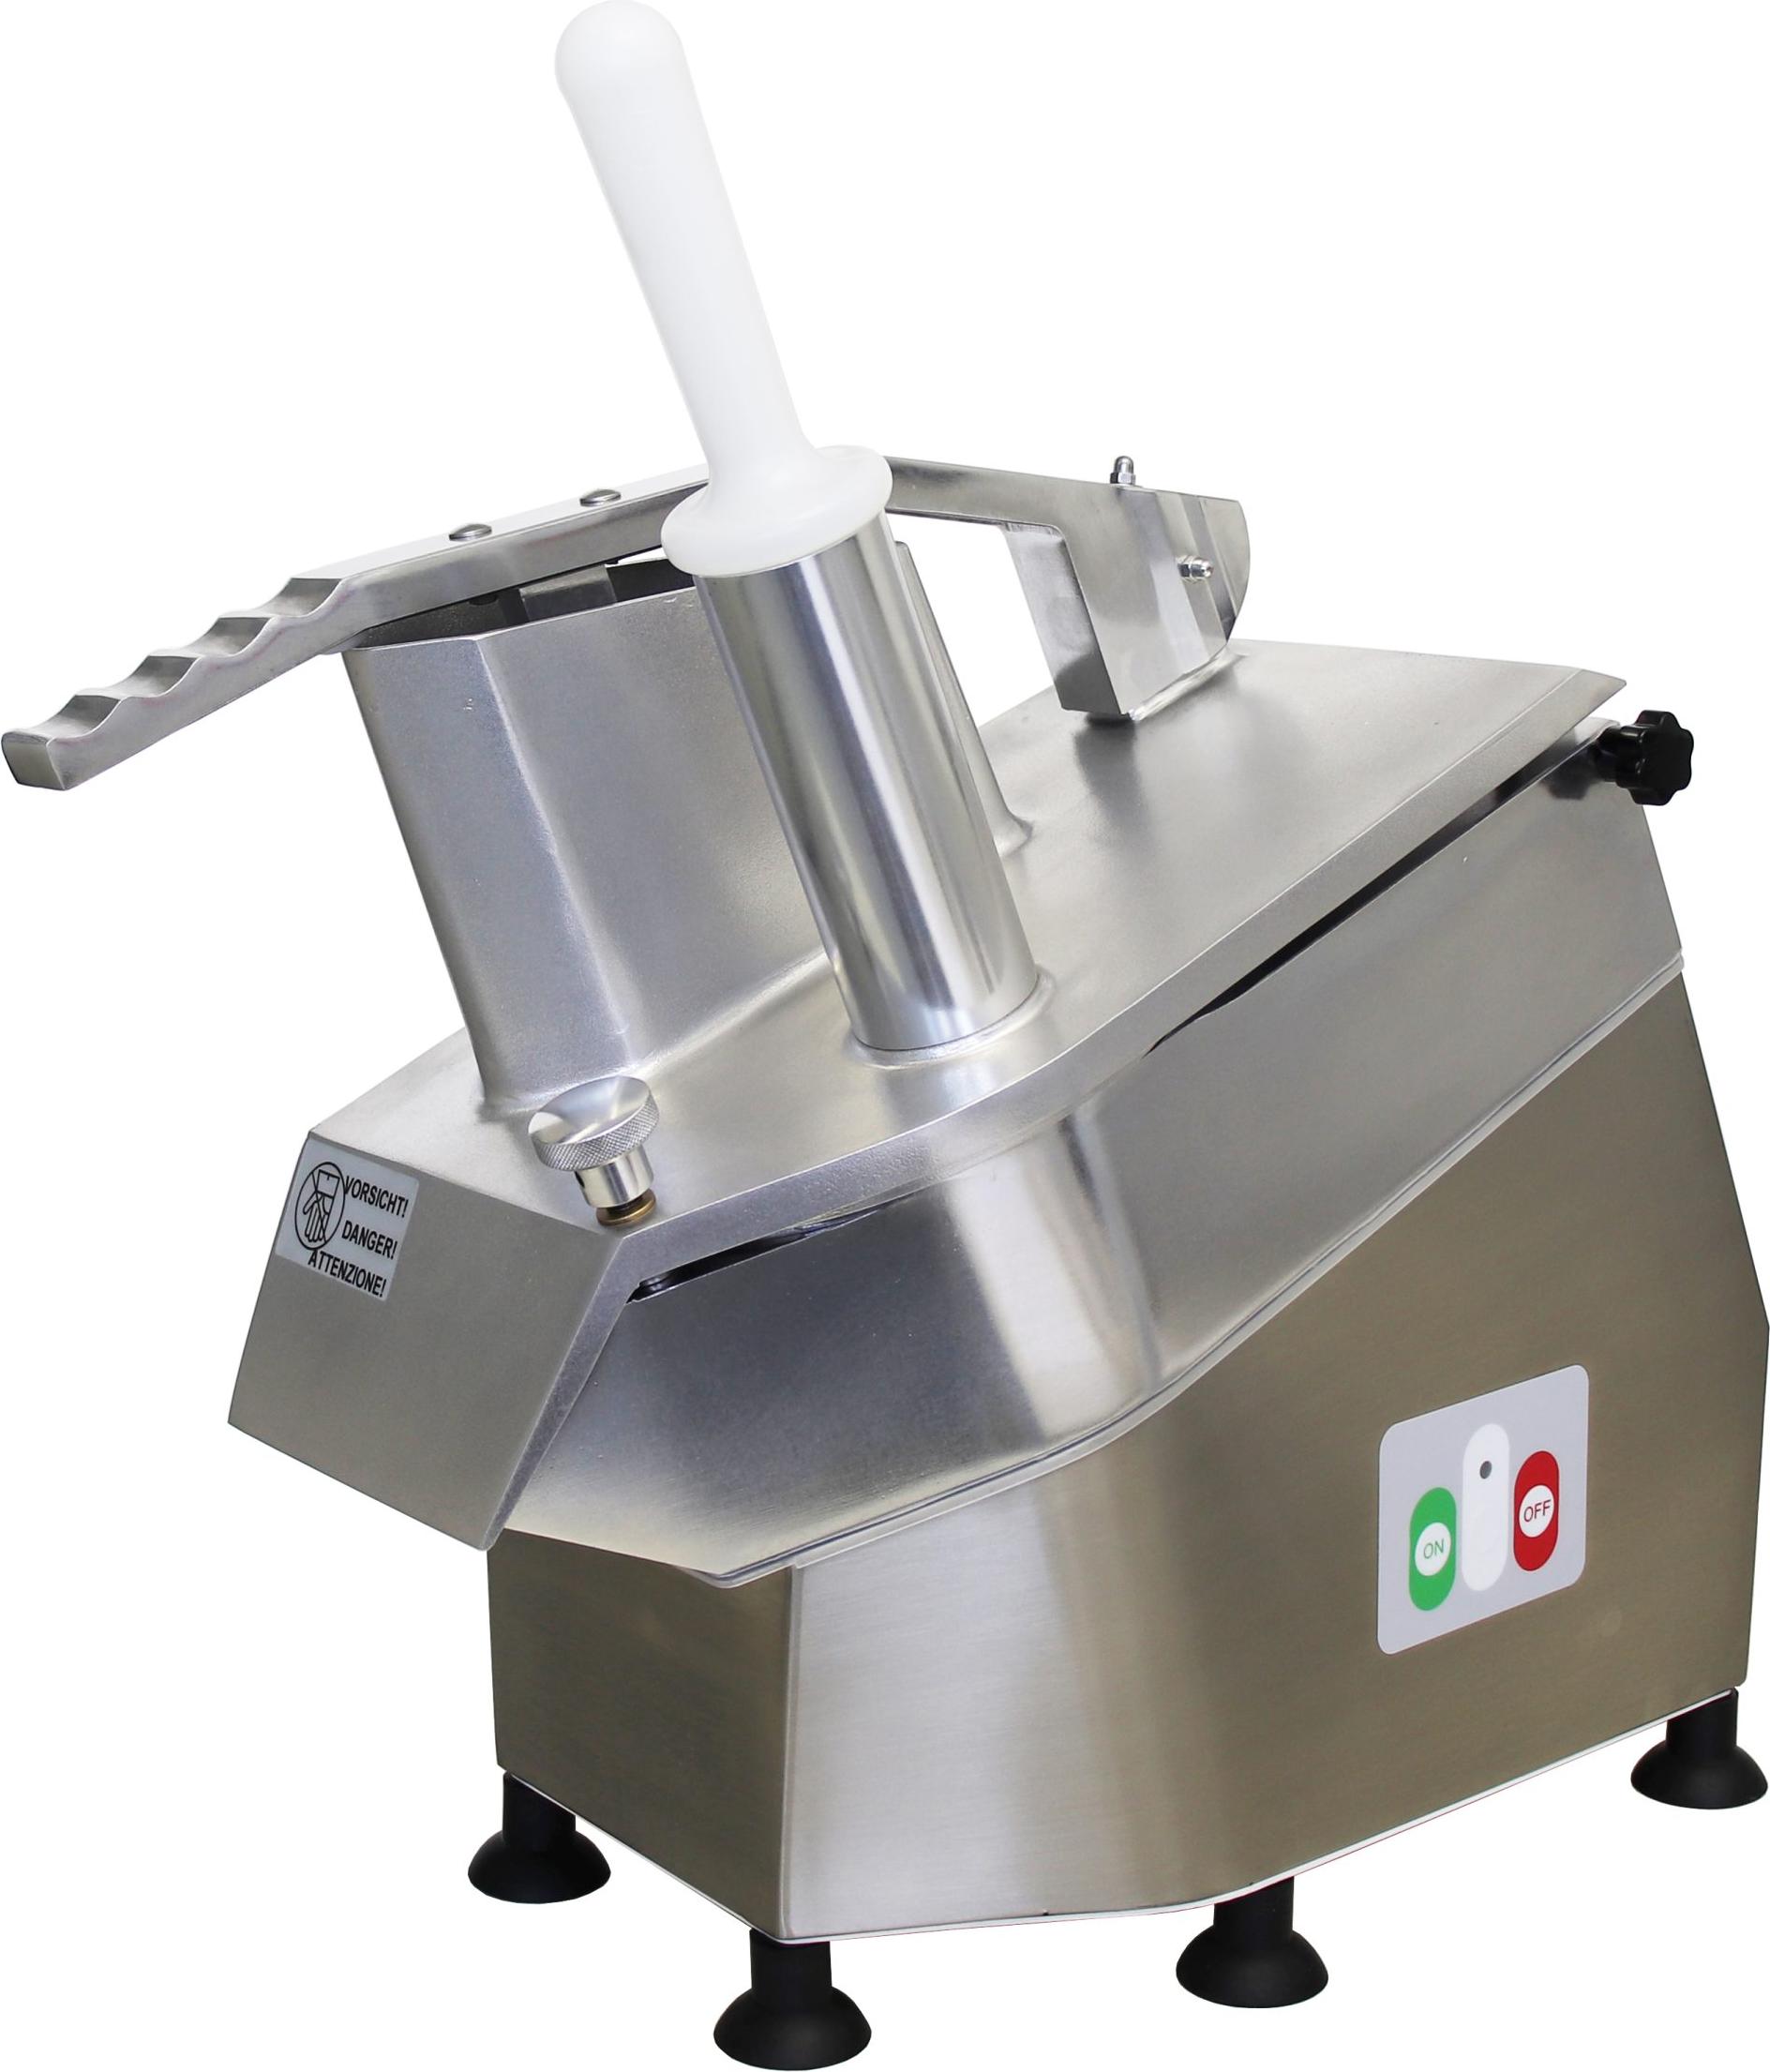
Celme - CHEF-400-MN-CE - Lebensmittelechtes Aluminium - 300-mm-Scheibe - 24 × 41 × 60 cm - Vielseitigkeit und ZuverlässigkeitCHEF-400-MNGemüseschneider aus lebensmittelechtem Aluminium und Edelstahl mit robuster Konstruktion und Trockenlauf auf Edelstahllagern für einen reibungslosen Betrieb.Auswechselbare 300-mm-Scheibe für gleichmäßiges Schneiden von Gemüse und KäseKompakte Abmessungen von 24 × 41 × 60 cm, passend für jede professionelle KücheNettogewicht 18,5 kg für Stabilität und einfache HandhabungStundenleistung von 100-300 kg/h, ideal für mittelgroße Restaurants und CateringAbnehmbarer Deckel und Produkthalter können separat gewaschen werden für maximale Hygiene Die Marke Celme steht seit 1971 für Handwerkskunst, Innovation und Tradition1315,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
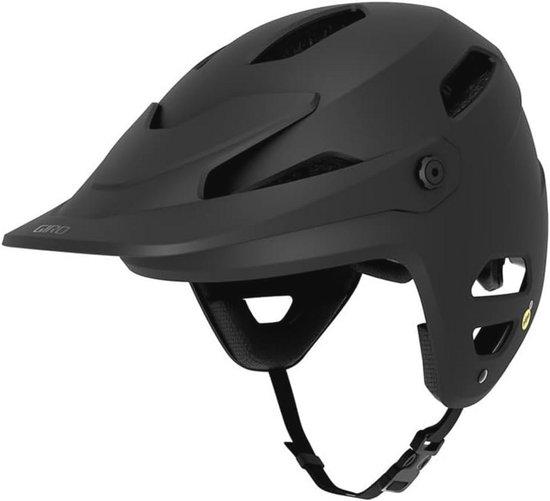
Unisex-Fahrradhelm für Sicherheit und KomfortDieser Unisex-Fahrradhelm bietet optimalen Schutz und Komfort beim Radfahren. Mit seinem aerodynamischen Design und der verstellbaren Passform ist dieser Helm sowohl für Freizeit- als auch für sportliche Radfahrer geeignet. Bleiben Sie sicher und stilvoll unterwegs!320,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unisex-Fahrradhelm mit hoher Qualität und SicherheitDieser Unisex-Fahrradhelm bietet hohe Qualität, Komfort und Sicherheit. Dank seines vielseitigen Designs ist er perfekt für jeden Radfahrer. Mit seinem modernen, deutschen Design ist dieser Helm nicht nur funktional, sondern auch stilvoll.385,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **

Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
AQUASTIC Omni 50N Schwimmhilfe – Funktionalität und Sicherheit auf## AQUASTIC OMNI 50N SCHWIMMHILFE – FUNKTIONALITÄT UND SICHERHEIT AUF DEM WASSER --- ## AQUASTIC: Catch The Flow Wasser, Bewegung, Freiheit. Die **Marke AQUASTIC** ist die perfekte Wahl **für alle, die ihre Zeit aktiv am Wasser verbringen** und jeden Moment in vollen Zügen genießen möchten. **SUP-Boards für Anfänger und Fortgeschrittene**. Aufblasbare Kajaks. Schwimmhilfen. Wassersportbekleidung und -schuhe. Tauchzubehör. Strandausrüstung. Lass dich vom Wasserabenteuer mitreißen und finde deinen Rhythmus mit der Marke **AQUASTIC**. Entdecke die Produkte, die vom Olympiasieger und vierfachen Weltmeister im Segeln – **Mateusz Kusznierewicz** – empfohlen werden. --- Die **AQUASTIC Omni 50N Schwimmhilfe** ist eine **Kombination aus Stil, Sicherheit und Komfort**, die speziell für aktive Wassersportler entwickelt wurde. Sie eignet sich hervorragend zum Stand-Up-Paddling, Kajakfahren oder Entspannen auf dem Schlauchboot. Dank ihrer **leichten Konstruktion**, der **einfachen Regulierung** und des **ergonomischen Schnitts** bietet die Weste **Komfort und volle Bewegungsfreiheit** und wird so zu einem unverzichtbaren Ausrüstungsgegenstand für jeden Wassersportfan. **KOMFORTABLE MATERIALIEN – LANGLEBIGKEIT UND FUNKTIONALITÄT** Die Außenschicht besteht aus **90% Neopren und 10% Polyester**, was für eine optimale Passform, Verschleißfestigkeit und hohen Tragekomfort sorgt. Die Füllung aus **Polyethylenschaum** bietet **effektiven Auftrieb**, ohne den Benutzer selbst bei längerem Aufenthalt im Wasser zu belasten. **ERGONOMISCHER SCHNITT – FREIHEIT BEI JEDER AKTIVITÄT** Die Weste wurde für **dynamische Bewegungen** entwickelt – ideal beim Sitzen im Kajak, Stehen auf dem SUP oder beim Schwimmen. Die anatomische Passform sorgt für Bequemlichkeit und schränkt die Bewegung nicht ein, sodass sich der Benutzer voll und ganz auf seine Aktivität konzentrieren kann. **AUFTRIEB UND GRÖSSENAUSWAHL – DER SCHLÜSSEL ZUR SICHERHEIT** Das Modell AQUASTIC Omni 50N ist in sechs Größen erhältlich, die auf verschiedene Gewichtsklassen und Körpertypen abgestimmt sind: - **XXS:** 30–40 kg, 65–80 cm, Auftrieb 35 N - **XS:** 40–50 kg, 70–85 cm, Auftrieb 40 N - **S:** 50–60 kg, 80–95 cm, Auftrieb 40 N - **M:** 60–70 kg, 85–105 cm, Auftrieb 45 N - **L:** 70–90 kg, 95–115 cm, Auftrieb 50 N - **XL:** 90+ kg, 105–130 cm, Auftrieb 50 N **SICHERHEITSZERTIFIKAT – EN ISO 12402-5** Die Weste erfüllt die Norm **EN ISO 12402-5**, was ihre Klassifizierung als Schwimmhilfe mit 50N Auftrieb bestätigt. Dies ist eine **Garantie für Qualität und Sicherheit**, bestätigt durch das europäische CE-Zertifikat. **VERWENDUNGSZWECK – VIELSEITIGER EINSATZ IM WASSERSPORT** Die Omni 50N Weste ist eine **vielseitige Wahl** für: - Stand-Up-Paddling (SUP) - Kajakfahren und Rafting - Angeln vom Schlauchboot aus - Jetskifahren **TECHNISCHE PARAMETER:** - **Marke:** AQUASTIC - **Model:** Omni 50N - **Typ:** Schwimmhilfe - **Auftrieb:** 45N - **Material:** 90% Neopren, 10% Polyester / 100% Polyethylen - **Normen:** EN ISO 12402-5, CE - **Hauptfarbe:** Rosa - **Saison:** Ganzjährig - **Geschlecht:** Damen, Herren - **Herstellercode:** AQS-B5I087-PK - **Produktcode:** 2000151131 - **Herkunftsland der Marke:** Polen - **Verschlussart:** Universell (23398, 28136) **PFLEGEHINWEISE:** - Nicht bleichen oder chlorieren - Nicht im Trockner trocknen - Nicht bügeln - Nicht chemisch reinigen **HERSTELLERDATEN:** BRANDSLAB SP. Z O.O. ul. Wrocławska 17B, lok. 15–16 65-427 Zielona Góra, POLEN **contact@brandslab.pl**31,99 €*Versand: 4,89 €Sichere Weiterleitung zum Anbieter
-
FurnitureR Konsolentisch, Weiß, Moderne Funktionalität und Vielseitigkeit, Mit Viel Stauraum, Ideal für WohnzimmerFurnitureR Konsolentisch, Weiß, Moderne Funktionalität und Vielseitigkeit, Mit Viel Stauraum, Ideal für Wohnzimmer. Ausreichend Lagerraum: Der Konsolentisch verfügt über großzügige Ablagemöglichkeiten und Regale, die Ihrem Wohnzimmer helfen, organisiert zu bleiben. Haltbarer Aufbau: Gefertigt aus hochwertigem MDF, verspricht dieser Konsolentisch eine lange Lebensdauer und Beständigkeit gegen Abnutzung. Exakte Größe: Mit den Maßen 94.5 cm Länge, 175.5 cm Höhe und 30 cm Breite ist der Tisch ideal für kompakte Räume geeignet. Ideal für kleine Wohnräume: Dank des eleganten Designs ist der Tisch perfekt für kleine Wohnungen oder Büros geeignet, um modernen Stil zu integrieren. Einfache Montage: Die Bauweise ermöglicht eine schnelle und leichte Installation, sodass der Tisch ohne großen Aufwand zusammengebaut werden kann. Farbe:Weiß416,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steco Buggy Veer - Komfort und FunktionalitätDer Steco Buggy-Mee de Luxe Feder bietet unvergleichlichen Komfort und Funktionalität für Eltern und Kinder. Dieser Buggy ist perfekt für tägliche Spaziergänge und bietet dank der hochwertigen Federung hervorragende Unterstützung. Mit seinem stilvollen Design und benutzerfreundlichen Eigenschaften ist er ein Muss für jeden Elternteil, der nach einem zuverlässigen und bequemen Buggy für sein Kleines sucht.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Celme - CHEF-400-MN-CE - Lebensmittelechtes Aluminium - 300-mm-Scheibe - 24 × 41 × 60 cm - Vielseitigkeit und ZuverlässigkeitCHEF-400-MNGemüseschneider aus lebensmittelechtem Aluminium und Edelstahl mit robuster Konstruktion und Trockenlauf auf Edelstahllagern für einen reibungslosen Betrieb.Auswechselbare 300-mm-Scheibe für gleichmäßiges Schneiden von Gemüse und KäseKompakte Abmessungen von 24 × 41 × 60 cm, passend für jede professionelle KücheNettogewicht 18,5 kg für Stabilität und einfache HandhabungStundenleistung von 100-300 kg/h, ideal für mittelgroße Restaurants und CateringAbnehmbarer Deckel und Produkthalter können separat gewaschen werden für maximale Hygiene Die Marke Celme steht seit 1971 für Handwerkskunst, Innovation und Tradition1315,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
Unisex-Fahrradhelm für Sicherheit und KomfortDieser Unisex-Fahrradhelm bietet optimalen Schutz und Komfort beim Radfahren. Mit seinem aerodynamischen Design und der verstellbaren Passform ist dieser Helm sowohl für Freizeit- als auch für sportliche Radfahrer geeignet. Bleiben Sie sicher und stilvoll unterwegs!320,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Unisex-Fahrradhelm mit hoher Qualität und SicherheitDieser Unisex-Fahrradhelm bietet hohe Qualität, Komfort und Sicherheit. Dank seines vielseitigen Designs ist er perfekt für jeden Radfahrer. Mit seinem modernen, deutschen Design ist dieser Helm nicht nur funktional, sondern auch stilvoll.385,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Nachhaltigkeit im VergaberechtHandbuch Nachhaltigkeit im Vergaberecht , Zum Werk Das Handbuch behandelt die gesamte Bandbreite der strategischen Beschaffung unter Berücksichtigung von qualitativen, ökologischen, sozialen und innovativen Aspekten. Systematisch werden die rechtlichen Grundlagen für die Berücksichtigung von Aspekten der sozialen und ökologischen Nachhaltigkeit im Vergaberecht dargestellt. Die Möglichkeiten der Implementierung von Nachhaltigkeitskriterien in Vergabeverfahren werden praxisnah und dogmatisch fundiert aufgezeigt. Inhalt Grundlagen: Von dem Begriff und der Dimension der Nachhaltigkeit über die bestehenden Rechtsgrundlagen bis hin zur strategischen Gestaltung der Beschaffung. Vorbereitung des Vergabeverfahrens: Haushalts- und vergaberechtliche Rahmenbedingungen sowie praktische Umsetzung bei öffentlichen Auftraggebern. Gestaltung der Vergabeunterlagen: Insb. Eignungskriterien, Anforderungen an die Leistung, Zuschlagskriterien/Wertungsformeln, Ausführungsbedingungen. Nachweisführung: Insb. Gütezeichen, Zertifizierungen. Praxisrelevante Beschaffungsgegenstände: Bauleistungen, IT/TK, Energie, Fahrzeuge etc. Vorteile auf einen Blick systematischer, anwenderfreundlicher Überblick über die gesamte Bandbreite der strategischen Beschaffung. Auftraggeberinnen und Auftraggeber erhalten zielorientierte, praktische Vorschläge für die Berücksichtigung von Nachhaltigkeitsaspekten in Vergabeverfahren. Bieterinnen und Bieter erhalten eine Orientierung in Bezug auf die in einem Vergabeverfahren gestellten Anforderungen mit Nachhaltigkeitsbezug. Neben den "Werkzeugen" der strategischen Beschaffung werden auch Hilfestellungen zur effizienten Umsetzung sowie zur Verfolgung einer maßvollen und generationengerechten Beschaffung gegeben. Zielgruppe Für Vergabestellen der öffentlichen Auftraggeber, Unternehmen, Rechnungsprüfungsstellen sowie Rechtsanwenderinnen und Rechtsanwender. , Reflektoren > Beleuchtung , Erscheinungsjahr: 20240613, Produktform: Leinen, Redaktion: Lausen, Irene~Müller, Jan Peter, Auflage: 24000, Seitenzahl/Blattzahl: 577, Keyword: Klimaschutz; Lebenszyklusansatz; Nachhaltige Beschaffung; Nachhaltigkeit; Vergaberecht; Vergabeverfahren, Fachschema: Vergabe - Vergaberecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Vergaberecht, Seitenanzahl: XLIII, Seitenanzahl: 534, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: Verlag C.H. Beck oHG, Blätteranzahl: 577 Blätter, Länge: 247, Breite: 171, Höhe: 36, Gewicht: 1078, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nachhaltigkeit im Nonprofit-BereichNachhaltigkeit im Nonprofit-Bereich , Nachhaltigkeitsberichterstattung und EU-Taxonomie an konkreten Beispielen und Tools , Lampen & LEDs > Lichter & Leuchten , Erscheinungsjahr: 20240415, Redaktion: Bachert, Robert~Thillmann, Sabrina, Seitenzahl/Blattzahl: 288, Keyword: EU; Management; Nachhaltigkeit; Nachhaltigkeitsberichterstattung; Nonprofit-Bereich; Nonprofit-Unternehmen, Fachschema: Soziales Engagement~Gemeinnützigkeit~Unternehmensorganisation~Sozialarbeit, Fachkategorie: Gemeinnützige Organisationen (non-profit), Warengruppe: TB/Sozialpädagogik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 207, Breite: 146, Höhe: 21, Gewicht: 476, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.